Quanto custa não ter seguro?
Antes de decidir se vale contratar um seguro, vale fazer a pergunta ao contrário: o que aconteceria com a sua propriedade sem essa proteção?
Uma geada apaga 45 hectares de café numa única noite. Um pulverizador de 36 metros encosta num fio de alta tensão. Os meses de estiagem chegam bem na hora em que a soja mais precisa de chuva.
Esses são imprevistos reais, que aconteceram com cooperados diferentes, e que exigiram três formas de proteção. Em comum, eles tinham tomado uma decisão antes dos problemas aparecerem: todos tinham seguro contratado.
Seguro não é apostar que algo vai dar errado, mas se preparar para que um imprevisto não comprometa todo o planejamento da propriedade.
Essa é uma das frentes da Fincoop, a fintech da Coopercitrus para crédito, consórcio e seguros. “Quando o produtor rural faz o planejamento da próxima safra e inclui a contratação de um seguro agrícola, ele está protegendo o principal ativo dele, que é a sua safra”, resume Cássio Móvio, gerente da Corretora de Seguros da Coopercitrus.
Por que muita gente ainda hesita
Para boa parte dos produtores, contratar um seguro ainda soa como um gasto a mais, difícil de encaixar no orçamento da safra. A dúvida é legítima. Mas ela fica mais fácil de responder quando se troca a pergunta: em vez de “quanto custa o seguro”, vale perguntar “quanto custaria não ter”.
Outro ponto pesa a favor da conta: por reunir milhares de cooperados, a Coopercitrus tem escala para negociar condições comerciais com as seguradoras parceiras. Na prática, isso costuma tornar o seguro contratado pela Fincoop mais em conta do que uma contratação individual, fora da cooperativa.
Seguro é só para propriedade grande?
Não necessariamente. A definição da cobertura depende do risco, da atividade, da área e das condições da modalidade contratada. Por isso, a análise precisa considerar a realidade de cada propriedade.
Vale a pena pagar por algo que talvez eu nunca use?
“É melhor a gente ter e não precisar usar do que precisar usar e não ter”, resume o produtor Lucas Henrique Viel, de Araras (SP), que acionou o seguro de frota depois que um pulverizador bateu num fio de alta tensão.
O seguro só paga se eu perder a lavoura inteira?
Não necessariamente. No seguro paramétrico, a indenização depende de um parâmetro contratado, como um índice mínimo de chuva numa fase específica da safra, e não da perda total da produção.
O seguro cobre só a safra, ou também as máquinas?
Também as máquinas. A Fincoop oferece seguro de frota agrícola para tratores, colheitadeiras, pulverizadores e outros equipamentos, com cobertura para acidentes, roubo, furto, incêndio e danos elétricos.
| SEGURO DE FROTA AGRÍCOLA Lucas Henrique Viel · Araras (SP)No fim de uma tarde de trabalho numa lavoura de milho, o sol baixo no horizonte tirou a visibilidade do operador. O pulverizador de 36 metros de largura encostou num fio de alta tensão e foi danificado.Como Viel já tinha o seguro da frota contratado, pôde acionar a cobertura e contar com o suporte da equipe durante o atendimento do sinistro. “O pessoal foi prontamente ativo, me auxiliando, me respondendo, mostrando os caminhos, o que tem que ser feito. Deram todo o suporte para a gente”, conta.As máquinas passam longos períodos fora da sede, entre uma área e outra, o que também expõe o equipamento a furto e roubo. Por isso, mesmo com o seguro, a família mantém vigilância noturna: “Por mais que tenha o seguro, a gente não quer ter dor de cabeça.”“É melhor a gente ter e não precisar usar do que precisar usar e não ter”, resume Viel. |
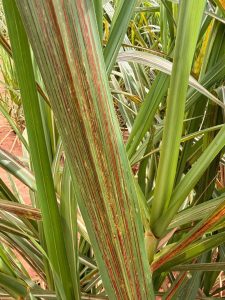
| SEGURO SAFRA Divino de Carvalho Garcia · Patrocínio Paulista (SP)Carvalho começou na cafeicultura em 1998, com 3 hectares plantados como atividade para depois da aposentadoria. Dedicado integralmente ao café desde 2018, hoje cultiva 335 hectares.Em 2021, uma geada severa atingiu 45 hectares, 35% da área que Carvalho tinha na época. Naquele ano, o seguro safra pagou indenização de mais de R$ 1 milhão, recurso que ele considera determinante para a permanência na atividade. “Foi uma área bastante significativa. As plantas tiveram que passar por recepa e levaram três anos para se recuperar. A indenização foi muito importante para eu continuar na atividade”, lembra.Em 2025, uma nova geada, de menor intensidade, atingiu parte da lavoura e exigiu podas, esqueletamento e nova recepa. A indenização desse segundo sinistro, via seguro fitossanitário e cobertura parcial de geadas, veio em 2026. Os dois seguros foram contratados pela Coopercitrus, com a Sancor como seguradora.Hoje, Carvalho contrata o seguro sempre no primeiro semestre, antes do período em que normalmente ocorrem geadas: “É importante contratar antes, porque também é um momento em que conseguimos buscar as subvenções disponíveis.” |
| SEGURO PARAMÉTRICO João Rossetti Neto · Bebedouro (SP)Primeiro sucessor da família, Rossetti administra propriedades onde a cana-de-açúcar é a principal cultura; nas áreas de reforma dos canaviais, também cultiva soja.Para reduzir o risco na soja, contratou o seguro pluviométrico: os parâmetros mínimos de chuva são definidos por fase da cultura e, quando o volume fica abaixo do limite contratado, o produtor recebe indenização, mesmo sem perda total da lavoura.Na safra passada, viu a modalidade funcionar na prática: num dos períodos avaliados, a chuva ficou abaixo do parâmetro mínimo, e ele recebeu parte do valor investido no seguro. “A proposta chamou minha atenção justamente por atuar sobre uma variável que não conseguimos controlar: a ocorrência de chuvas durante os períodos críticos”, explica. |
Por onde começar
1. Converse com o gerente da Corretora de Seguros da Fincoop sobre o seu tipo de produção.
2. Avalie qual modalidade cabe na sua realidade: safra, paramétrico ou máquinas e frota.
3. Contrate com antecedência, antes da janela de maior risco climático.
4. Compare as condições: a escala da Coopercitrus permite negociar preços e coberturas mais competitivas com as seguradoras parceiras do que numa contratação individual.
5. Guarde os dados da apólice e mantenha contato com a equipe em caso de sinistro.
Fincoop em números (2025)
| 5.235apólices de seguro contratadas em 2025, 38% a mais que em 2024 | 199sinistros com suporte da equipe à regulação | R$ 3,9 milhõespagos em indenizações aos cooperados |
O seguro não evita a geada, a estiagem ou o acidente com a máquina, mas evita que um imprevisto vire o fim de uma safra, ou de um negócio.
Procure o especialista da Fincoop na sua unidade Coopercitrus e converse sobre qual seguro cabe na sua propriedade.